Entender como o dinheiro realmente funciona é o que separa quem vive correndo atrás das contas de quem finalmente começa a construir algo sólido.
Você sabe quanto entra todo mês, mas no dia 20 o saldo já não cobre o mês inteiro, e a culpa nunca é de uma coisa só.
Cada imprevisto não é azar, é vulnerabilidade — você sabe que não tem nenhuma rede de proteção embaixo.
Quem aprende a usar o dinheiro como ferramenta para de pagar o passado e começa a construir o futuro.
O método
A maioria dos métodos começa pela planilha. O Dinheiro como Ferramenta começa pelo comportamento. Antes de mudar o que você faz com o dinheiro, você entende por que você faz o que faz. A ordem muda o resultado.
Visão geral
Cada pilar cobre uma frente do plano: meta, controle, proteção, investimento e administração. Nenhum depende de você ganhar mais — depende de você dar direção ao que já entra.
Seus sonhos viram número, prazo e aporte mensal. Sem meta com valor e data, esforço vira energia sem direção.
Mapeamento completo de despesas fixas e variáveis. Pela primeira vez você enxerga para onde o dinheiro vai, sem achismo.
Sua rede de proteção antes de qualquer investimento. Sem reserva, qualquer imprevisto desfaz meses de esforço em dias.
Aportes constantes e proporcionais ao plano, não ao que sobrar. Quem espera sobrar nunca começa.
Gestão do patrimônio construído para que ele continue crescendo e financiando a sua liberdade no longo prazo.
O diagnóstico
Você acorda cedo, trabalha o dia todo, fecha o mês com o salário na conta e, em menos de duas semanas, o saldo já está no limite. Foram várias coisas pequenas — uma conta maior, uma parcela esquecida, um cartão que fechou no pior momento. No fim, a sensação é sempre a mesma: você trabalhou muito e não tem nada para mostrar.
O problema não é falta de dinheiro. É falta de direção. O salário entra sem destino definido, e dinheiro sem destino sempre encontra um lugar para ir — só que nunca é o lugar que você escolheria se estivesse pensando com clareza.
O sistema financeiro foi construído para capturar o dinheiro de quem não tem plano. Rotativo, cheque especial, parcelamento em 12 vezes que parece caber no orçamento e na prática ocupa o seu salário por um ano inteiro. Cada vez que você usa um deles pagando juros, você transfere parte do seu trabalho para o banco, não para o seu futuro.
A culpa não é sua. Ninguém te ensinou isso na escola, ninguém te ensinou na faculdade, e a família raramente tem repertório para passar. Sem reserva, sem planejamento e sem direção, qualquer imprevisto vira crise. E o que dói mais fundo não é o saldo baixo — é a percepção de que os anos estão passando e você ainda não começou a construir nada de verdade.
Casos reais
Vivia no limite do cheque especial e tinha R$ 14.000 em dívidas no cartão acumuladas em dois anos.
Em 5 meses quitou R$ 9.200 em dívidas, montou reserva de R$ 4.000 e fez a primeira viagem em família sem parcelar passagem.
Ganhava bem, mas o salário sumia antes do dia 20 e ela nunca conseguia explicar para onde tinha ido.
Em 3 meses passou a sobrar R$ 800 por mês, organizou as despesas fixas e fechou o ano com a primeira reserva da vida.
Tinha medo de olhar o extrato. Pagava juros no rotativo do cartão há mais de um ano sem saber como sair.
Zerou o rotativo em 4 meses, cortou R$ 630 em gastos que não percebia e começou a investir R$ 300 no Tesouro Selic.
Por que funciona
Não é falta de vontade. É que a maioria começa pelo lugar errado: pela planilha, pelo corte de gastos, pela lista de dívidas. Começa pela ferramenta antes de entender o comportamento. Comportamento sem autoconhecimento volta ao padrão anterior em poucas semanas. O método parte do diagnóstico do seu perfil financeiro comportamental, mapeia os vazamentos e só depois entrega as ferramentas.
Seus sonhos viram número, prazo e aporte mensal. Sem meta com valor e data, qualquer esforço é energia sem direção. Casa, viagem, aposentadoria — tudo sai do abstrato.
Mapeamento completo de despesas fixas e variáveis. Você enxerga pela primeira vez para onde o dinheiro está indo, sem achismo. A planilha mostra os vazamentos.
Construção da sua rede de proteção antes de qualquer investimento. Sem reserva, qualquer imprevisto desfaz meses de esforço em dias. Tesouro Selic e CDB de liquidez.
Aportes constantes e proporcionais ao seu plano, não ao que sobrar. Quem espera sobrar nunca começa. Você aprende a automatizar e a respeitar a meta.
Gestão do patrimônio construído para que ele continue crescendo e financiando a sua liberdade no longo prazo. A aposentadoria deixa de depender do INSS.
O mecanismo
Antes do método, o salário entra sem destino, vira boletos, parcelas e impulso. Depois, cada Real entra com função: parte vai para a meta, parte para a reserva, parte para o aporte mensal. O salário é o mesmo. Só a ordem da conversa com o dinheiro mudou. O resultado: sobra dinheiro, sobra paz e sobra futuro.
Passo a passo
Do diagnóstico comportamental à aposentadoria. Mensurável e replicável.
Seus sonhos viram número, prazo e aporte mensal. Casa, viagem, aposentadoria — tudo sai do abstrato e ganha data, valor e estratégia.
Mapeamento de despesas fixas e variáveis + construção da reserva de emergência. Você enxerga vazamentos e cria sua rede de proteção.
Aportes constantes e proporcionais ao plano. Quem espera sobrar nunca começa. Você aprende a automatizar, respeitar a meta e proteger do impulso.
Gestão do patrimônio construído para continuar crescendo e financiando a sua liberdade no longo prazo. A aposentadoria deixa de depender do INSS.
Esse método é pra você?
O que você recebe
Nove módulos em vídeo, cinco planilhas práticas e calculadoras. Você assiste, entende e executa no mesmo dia — com os seus próprios números.
Do diagnóstico comportamental à liberdade financeira
Mapeia tudo que entra e tudo que sai
Calcula o caminho mais rápido e barato para zerar
Quanto, em quanto tempo e onde aplicar
Sonho × prazo × aporte mensal — meta com data
Quanto acumular para viver de renda — número real
Inclui ainda 5 bônus que aceleram os resultados mais difíceis
Bônus inclusos
Bônus 01
Aulas práticas onde analiso as decisões patrimoniais que mais pesam no bolso: comprar carro à vista, financiar ou alugar, a comparação entre Tabela SAC e Tabela Price no financiamento imobiliário (economizando dezenas de milhares de reais em juros), parcelamento de imposto e o uso estratégico do cartão de crédito para gerar milhas em vez de virar vilão. Método de análise que você aplica em qualquer decisão financeira relevante, com exemplos e calculadora.
Bônus 02
As cinco planilhas do curso reunidas num único pacote organizado, com guia de uso e instruções de preenchimento passo a passo. Orçamento, dívidas, reserva, sonhos e aposentadoria. Vendidas separadamente sairiam por R$ 485.
Bônus 03
Saber que precisa de reserva é uma coisa. Saber onde colocar para render sem risco e estar disponível na hora certa é outra. Princípios de Warren Buffett aplicados: segurança e liquidez antes de rentabilidade. Monte sua reserva em até 90 dias.
Bônus 04
Simulador para estimar sua renda passiva mensal na aposentadoria e o patrimônio necessário para ter independência total. Descubra o número exato que separa você da liberdade financeira.
Bônus 05
Um mapa prático sobre onde aplicar sua reserva com rentabilidade diária e máxima proteção institucional, sem abrir mão da liquidez na hora que você mais precisar.
Mais casos reais
Ganhava R$ 2.800 e tinha R$ 6.400 em dívidas no cartão pagando o mínimo. No Módulo 2 identifiquei meu perfil impulsivo. Em 6 meses quitei R$ 5.200, zerei o cartão e montei reserva de R$ 1.400. Pela primeira vez em anos fechei o mês sem dever ao banco.

Salário estável de R$ 5.500 e o dinheiro simplesmente sumia. Tinha tentado três vezes sozinho e desistido. O diagnóstico mostrou que meu problema não era disciplina, era sequência. Em 4 meses identifiquei R$ 780 de gastos invisíveis, quitei consignado 3 anos antes e comecei a investir R$ 500 no Tesouro.

Meu maior medo era chegar aos 60 dependendo só do INSS. Achava que investir era complicado demais. O Módulo 6 mostrou que reserva sólida precisa de dois produtos simples e ordem de alocação. Em 3 meses montei R$ 3.600 no Tesouro Selic e estou aportando R$ 400 por mês com plano de 20 anos.

Ganhava bem mas o cartão virava vilão todo mês. Parcelas antigas se acumulavam com novas e nunca zerava. O Módulo 8 mudou a relação com o produto. Em 5 meses zerei a fatura, parei de pagar R$ 340 de juros rotativos e usei as milhas acumuladas pra pagar 80% de uma viagem em família.

Trabalhava plantão dobrado pra cobrir conta no fim do mês. A planilha de orçamento mostrou que R$ 1.200 sumiam em assinaturas, delivery e taxas que eu nem percebia. Cortei sem dor, redirecionei pra reserva e em 5 meses tinha R$ 6.000 guardados. Parei de fazer plantão extra.

R$ 14.000 em dívidas de cartão acumuladas em dois anos e cheque especial todo mês. Em 5 meses seguindo o método quitei R$ 9.200, montei reserva de R$ 4.000 e fiz a primeira viagem em família sem parcelar passagem. A diferença foi entender por que eu gastava, não só onde.

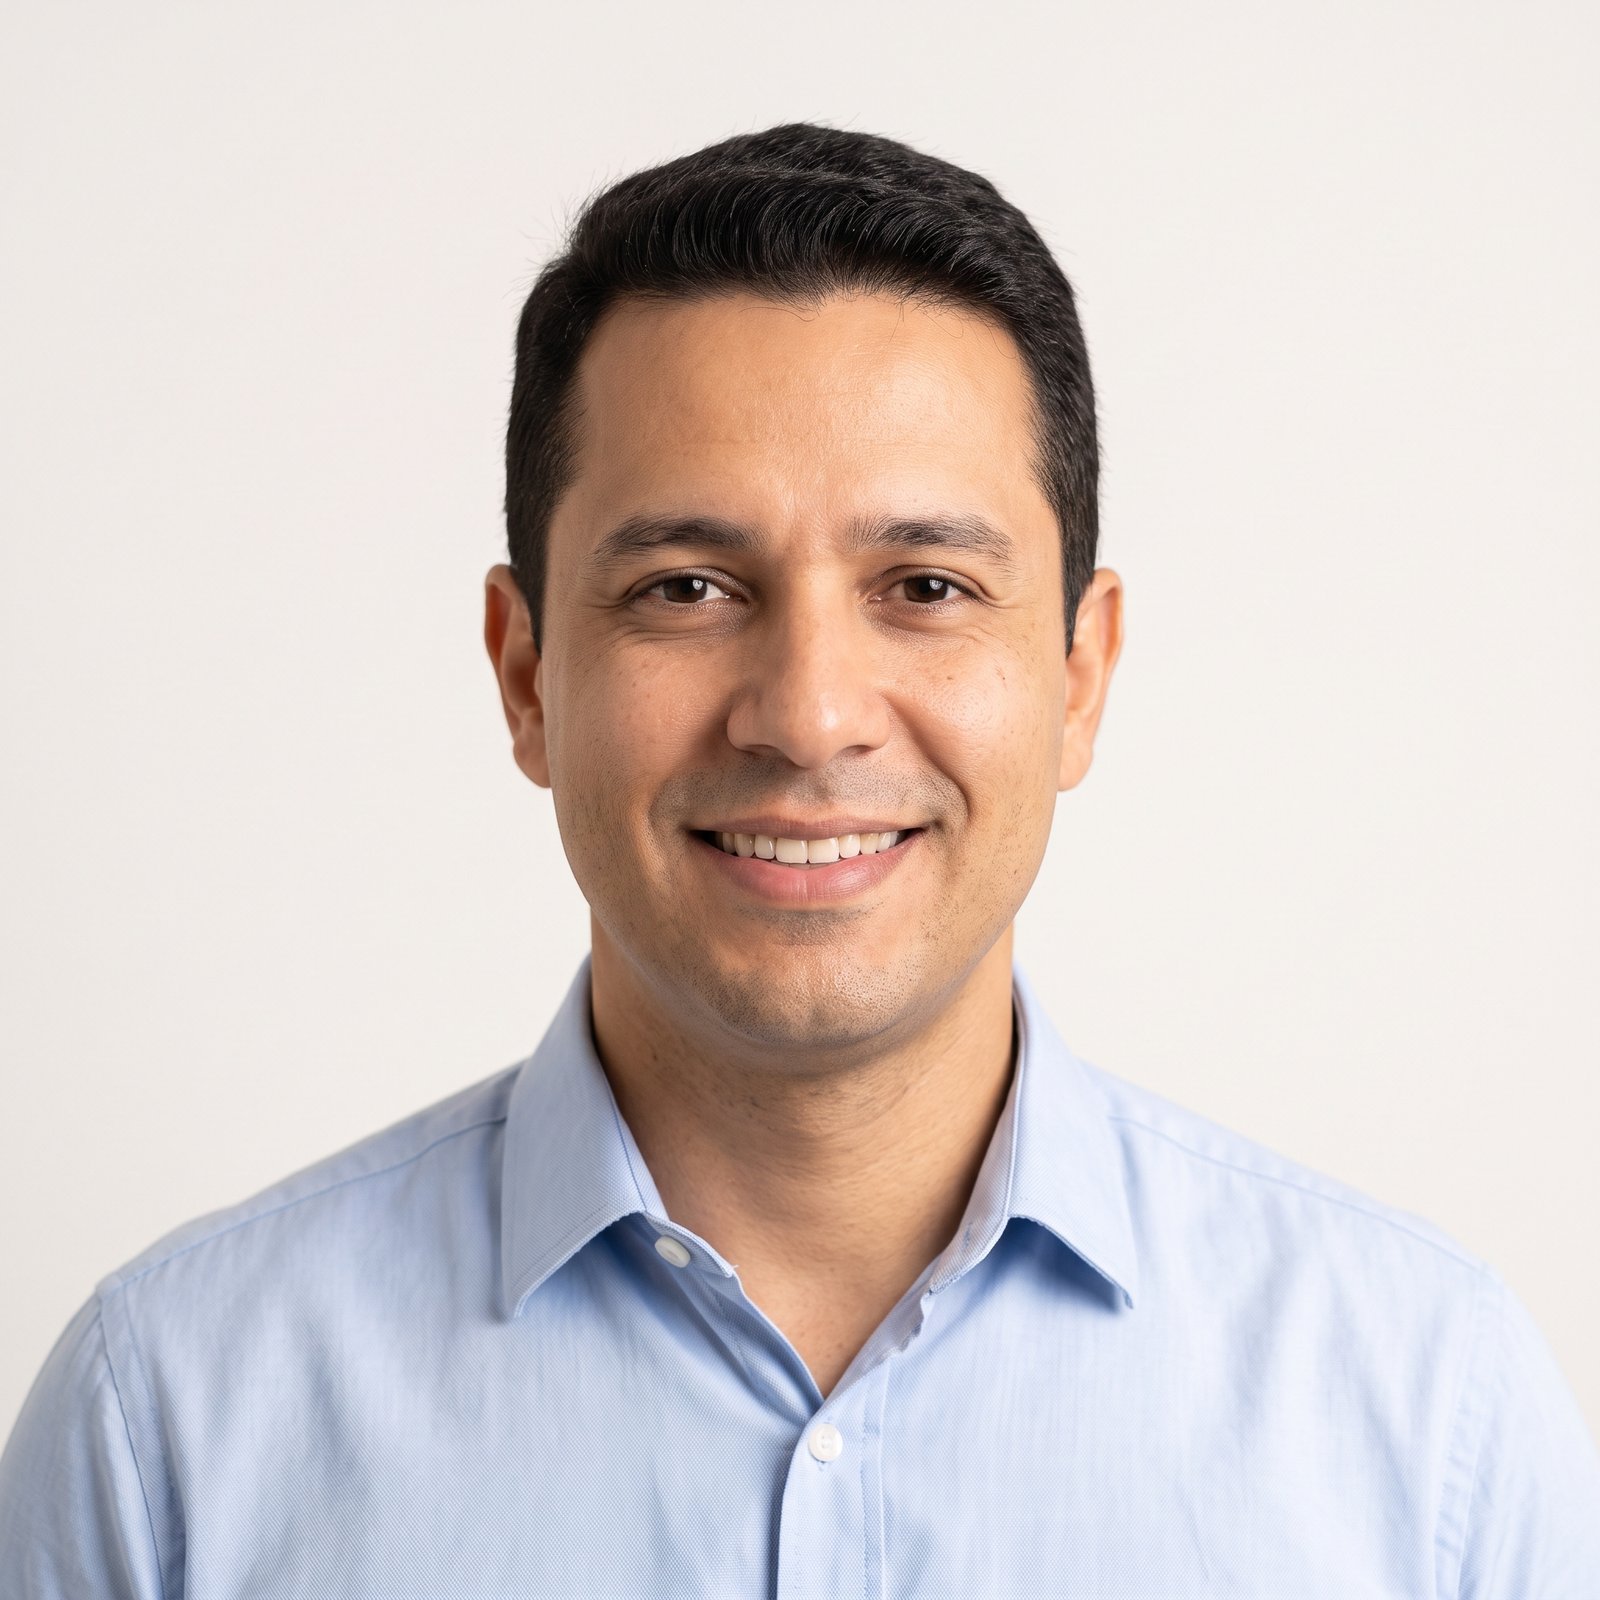
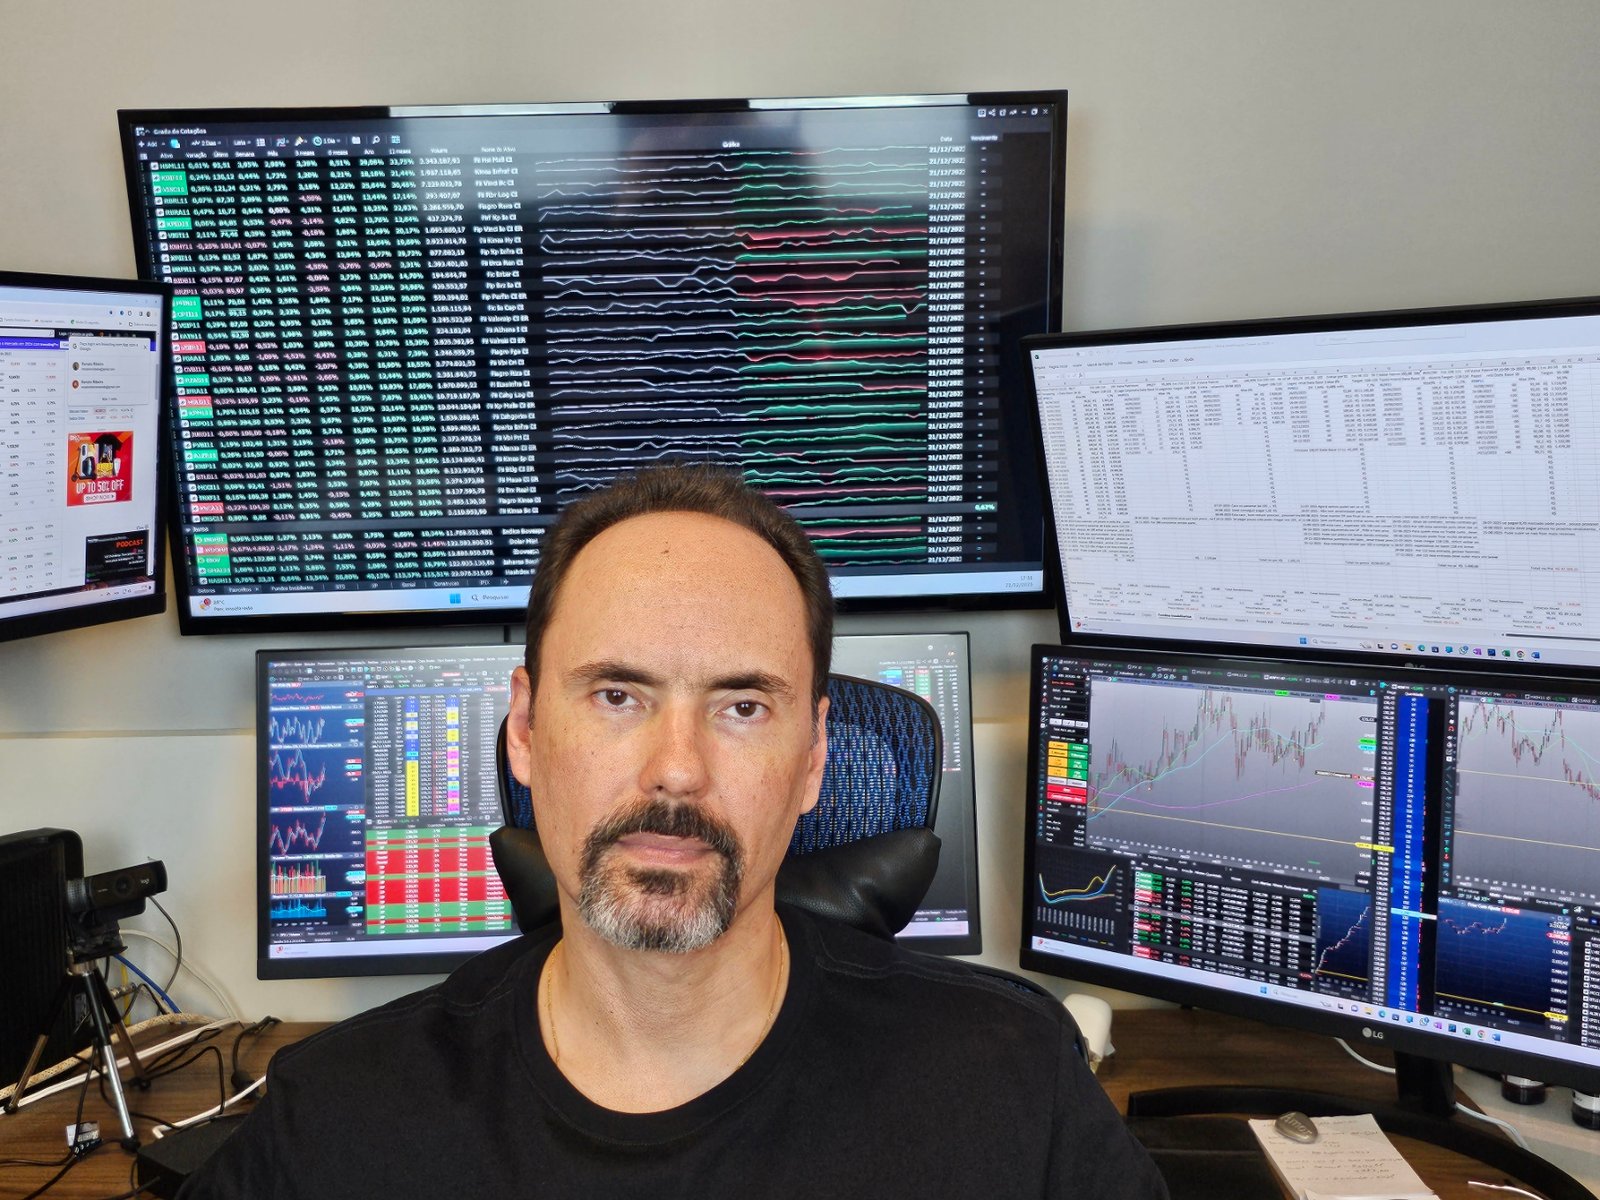
Renato Ribeiro é economista com mais de 10 anos dedicados à educação financeira prática. MBA em Alocação de Recursos, especializações em Gestão Financeira e Negócios Imobiliários, e atuou como economista responsável em um Fundo de Investimentos. Presença frequente em emissoras de TV como referência em economia pessoal.
Foi nos próprios estúdios de televisão que o curso começou a tomar forma. As perguntas que chegavam do público eram sempre as mesmas: pessoas endividadas, sem reserva, sem plano, sem saber por onde começar. Foi o desespero dessas famílias que o levou a compilar o que sabia em um método acessível, prático e com ordem clara de execução.
Renato construiu o próprio patrimônio usando as mesmas planilhas e princípios que estão dentro do curso. Hoje está aposentado. A prova mais concreta veio de casa: quando o filho decidiu estudar nos EUA, foi o planejamento dos anos anteriores que permitiu dizer sim sem comprometer nada do que havia construído.
Acompanhamento
A maioria das pessoas compra curso e não termina por falta de suporte no momento da dúvida prática. Aqui o acompanhamento faz parte do método.
Todas as dúvidas sobre conteúdo, planilhas e aplicação podem ser enviadas diretamente. Respostas em até 48 horas úteis, personalizadas para a sua situação — nada de FAQ genérico.
Vídeos e planilhas liberados por 2 anos a partir da compra. Tempo suficiente para concluir o método, rever módulos e acompanhar a sua evolução no plano.
Sempre que o material for atualizado ou novos recursos forem adicionados dentro do período de acesso, você recebe sem nenhum custo adicional.
Quem te responde é gente que aplica o método, não bot. Explicação personalizada para a sua realidade financeira específica.
Grupo fechado com alunos em diferentes estágios do método. Troca de aprendizados, ganhos compartilhados e referência mútua.
Planilhas e calculadoras você baixa e mantém para sempre, mesmo depois do período de acesso aos vídeos.
Risco zero
Eu confio tanto no método que vou colocar o meu próprio dinheiro em jogo. Você tem 90 dias para aplicar o passo a passo: assista as aulas, preencha as planilhas (Orçamento, Dívidas, Sonhos e Reserva) durante 3 meses seguidos e aplique as técnicas.
Se mesmo assim você não recuperar o valor pago, me manda um e-mail com as planilhas preenchidas. Não só devolvo os seus R$ 197 como transfiro mais R$ 100 do meu próprio bolso via PIX pelo seu tempo perdido.
A oferta
Dúvidas
O curso foi estruturado para quem tem rotina cheia. Você avança no seu próprio ritmo, no horário que funcionar, sem aula ao vivo, sem prazo de entrega e sem turma esperando. Cada módulo é curto e direto, pensado para ser consumido em pequenos blocos ao longo da semana. Quem tem menos tempo avança mais devagar. O método funciona do mesmo jeito.
O curso pode ser parcelado em até 10 vezes de R$ 22,10. Para a maioria, esse valor é menor do que um jantar fora ou uma assinatura de streaming que nem usa direito. A diferença é que o método te devolve esse valor multiplicado já nos primeiros meses, quando você para de pagar juros desnecessários e começa a alocar com direção.
Porque o problema quase nunca é disciplina — é sequência. A maioria começa pela planilha, sem entender o comportamento que faz o dinheiro vazar. O método começa pelo diagnóstico do seu perfil financeiro comportamental, identifica o padrão que te faz voltar ao ponto de partida e só depois apresenta as ferramentas. Mudar a ordem muda o resultado.
Você tem 90 dias para aplicar o passo a passo. Se assistir todas as aulas, preencher as planilhas (Orçamento, Dívidas, Sonhos e Reserva) durante 3 meses, aplicar as técnicas e mesmo assim não recuperar o valor pago, o risco é todo meu. Devolvo seus R$ 197 e transfiro mais R$ 100 do meu bolso via PIX pelo seu tempo perdido. Basta mandar e-mail com as planilhas preenchidas.
Nenhum conhecimento prévio é necessário. O curso começa do zero, parte do autoconhecimento financeiro e chega até os primeiros investimentos de forma gradual. Quem nunca abriu uma conta em corretora consegue acompanhar sem dificuldade. O foco é construir a base que a maioria nunca teve.
A maioria ensina conceitos: o que é juros compostos, Tesouro Direto, CDB. O Dinheiro como Ferramenta começa pelo comportamento, não pelo conceito. Antes de qualquer planilha, você entende por que faz o que faz com o dinheiro. Essa é a diferença entre aprender sobre finanças e realmente mudar a relação com o dinheiro.
Sim. Há um módulo específico para mapear dívidas, calcular o custo real de cada uma e definir a ordem de quitação que gera o maior alívio financeiro no menor tempo. Quem está endividado não precisa esperar sair das dívidas para começar — começa agora e usa o método para sair.
Última chamada
R$ 197 à vista ou 10× de R$ 22,10. Garantia de 90 dias + R$ 100 do meu bolso se o método falhar com você. Acesso liberado em minutos.
Quero garantir o meu acesso agora